
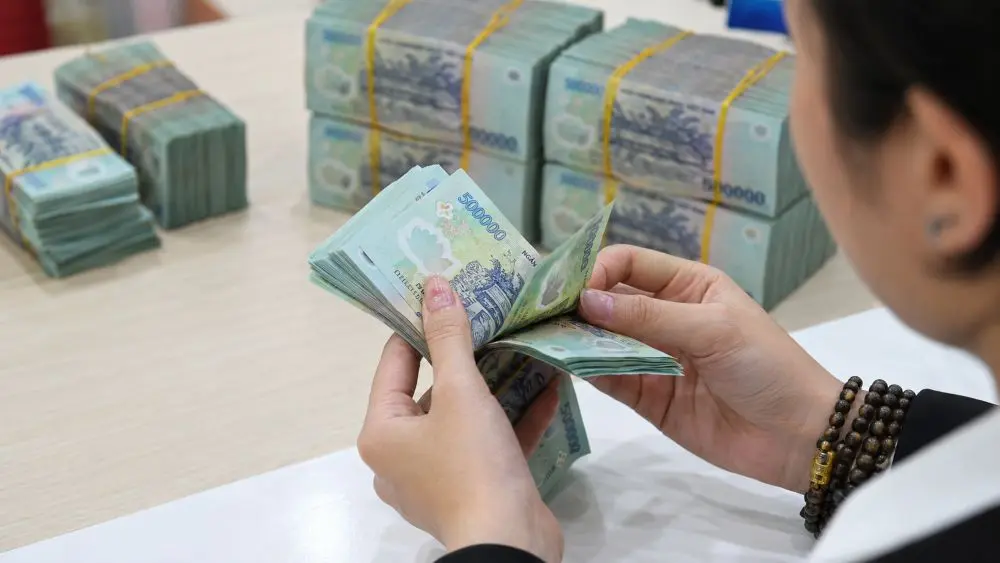
Nhiều ngân hàng đang đẩy mạnh sản phẩm sinh lời trên tài khoản thanh toán, với mức lợi suất tối đa tới 8%/năm, nhằm giữ dòng tiền của khách hàng trong hệ thống.
- Tỉnh lộ 543C được thông tuyến sau một tuần gián đoạn do sạt lở
- Bến xe Yên Sở gần 120 tỷ đồng sắp hoàn thiện sau nhiều năm
- Bến xe Yên Sở: Giải pháp quá tải hay công trình ngắn hạn?
Từ đầu năm nay, khi nhu cầu huy động vốn tăng, nhiều nhà băng liên tục cải tiến sản phẩm để giữ dòng tiền nhàn rỗi. Đến giữa năm, tiền gửi dân cư đạt hơn 11 triệu tỷ đồng, tăng 7% so với đầu năm, theo số liệu mới nhất của Ngân hàng Nhà nước.
Cuộc đua giữ tiền nhàn rỗi ngày càng quyết liệt
Một ngân hàng tư nhân gần đây giới thiệu tài khoản siêu lợi suất với thông điệp “1 ngày sinh lãi đến 8%/năm”, kèm các chương trình như tặng phiếu uống cà phê trị giá 300.000 đồng và quay số nhận vàng. Mức lợi suất này gây chú ý vì tiền gửi không kỳ hạn (CASA) lâu nay thường chỉ hưởng khoảng 0,5%/năm.
Không chỉ một đơn vị triển khai, nhiều ngân hàng lớn cũng đưa ra sản phẩm cho phép tiền nhàn rỗi trên tài khoản thanh toán tạo thêm lợi tức. Một số chương trình tự động chuyển phần tiền vượt ngưỡng sang tài khoản sinh lời hoặc hình thức đầu tư liên kết, qua đó khách hàng vẫn có thể sử dụng tiền khi cần.
Bà Đỗ Thu Hồng, Trưởng phòng Quản lý gia sản, Công ty Tư vấn đầu tư và Quản lý tài sản FIDT, cho rằng CASA và các sản phẩm “tiền nhàn rỗi tự động sinh lời” có điểm khác nhau. Theo bà, CASA chủ yếu là tiền gửi không kỳ hạn hoặc tiền nằm trong tài khoản thanh toán, còn nhóm “siêu tiết kiệm linh hoạt” hướng tới việc vừa duy trì khả năng sử dụng tiền nhanh vừa tạo thêm lợi suất.
Bà cho biết các tài khoản siêu lợi suất dành cho khách hàng cá nhân được thiết kế để dòng tiền chưa sử dụng có thể sinh lợi tức tối đa tới 8%/năm, trong khi người dùng vẫn tiếp cận được nguồn tiền khi cần. Tuy nhiên, bà lưu ý không nên mặc định đây là “lãi suất CASA lên tới 8%”, bởi mỗi sản phẩm có cơ chế vận hành, điều kiện áp dụng và phương pháp tính lợi suất riêng.
Theo bà, sự phát triển của nhóm sản phẩm này cho thấy các ngân hàng đang chuyển trọng tâm từ mở rộng số lượng tài khoản sang giữ dòng tiền và tham gia sâu hơn vào hoạt động quản lý tài chính hằng ngày của khách hàng.
Cuộc cạnh tranh giữ tiền nhàn rỗi đã xuất hiện từ trước, khi các khách hàng duy trì số dư lớn được một số nhà băng cung cấp thêm quyền lợi như phòng chờ thương gia tại sân bay và các chương trình dành cho thương mại điện tử, gọi xe, ăn uống, giải trí.
Cùng với quy mô tiền gửi, lượng tài khoản thanh toán cá nhân tiếp tục tăng. Đến cuối tháng 6, toàn hệ thống có gần 256,7 triệu tài khoản. Số dư bình quân ước tính khoảng 4,75 triệu đồng mỗi tài khoản vào cuối quý II (tính trên số dư tiền gửi thanh toán, không phải toàn bộ tiền gửi dân cư).
Theo dữ liệu WiData tổng hợp từ báo cáo tài chính quý II/2026, Techcombank dẫn đầu về tỷ lệ CASA với 35%, tiếp theo là MB với 34,4%, Vietcombank với 32,8% và VietinBank với 23,2%.
Theo bà Hồng, khi nguồn tiền giá rẻ không còn dồi dào như trước, việc giữ tiền nhàn rỗi không chỉ xoay quanh mức lợi suất. Ngân hàng còn phải xây dựng hệ sinh thái đủ tiện ích để khách hàng sử dụng nhiều dịch vụ và duy trì dòng tiền thường xuyên.
Tư duy của lãnh đạo các ngân hàng cũng dịch chuyển từ chạy đua quy mô sang chú trọng chất lượng và tính bền vững của dòng tiền. Tại các kỳ đại hội đồng cổ đông thường niên năm nay, khái niệm “CASA thực chất” được nhắc đến nhiều hơn. OCB cho biết ngân hàng không còn ưu tiên mở rộng mạng lưới vật lý mà tập trung đầu tư chiều sâu vào công nghệ, hướng tới vị trí ngân hàng giao dịch chính của khách hàng.
Giai đoạn tăng CASA chủ yếu nhờ miễn phí giao dịch được nhiều ngân hàng nhìn nhận là đã qua, khi phần lớn nhà băng có nền tảng công nghệ tương đồng và đều miễn phí chuyển khoản. Lợi thế cạnh tranh vì vậy chuyển sang khả năng thu hút và duy trì dòng tiền giao dịch trong một hệ sinh thái dịch vụ đủ rộng.
Trong bối cảnh tín dụng tăng trưởng cao, các ngân hàng phải tìm thêm nguồn vốn cho vay. Việc phát triển CASA cùng các sản phẩm tài khoản lợi suất cao được kỳ vọng giúp tăng nguồn vốn đầu vào và hạn chế tác động đến biên lãi ròng (NIM) khi chi phí vốn bước vào chu kỳ tăng, mở ra giai đoạn cạnh tranh mới trong việc giữ tiền gửi không kỳ hạn
Lê Hà NA (tổng hợp)