
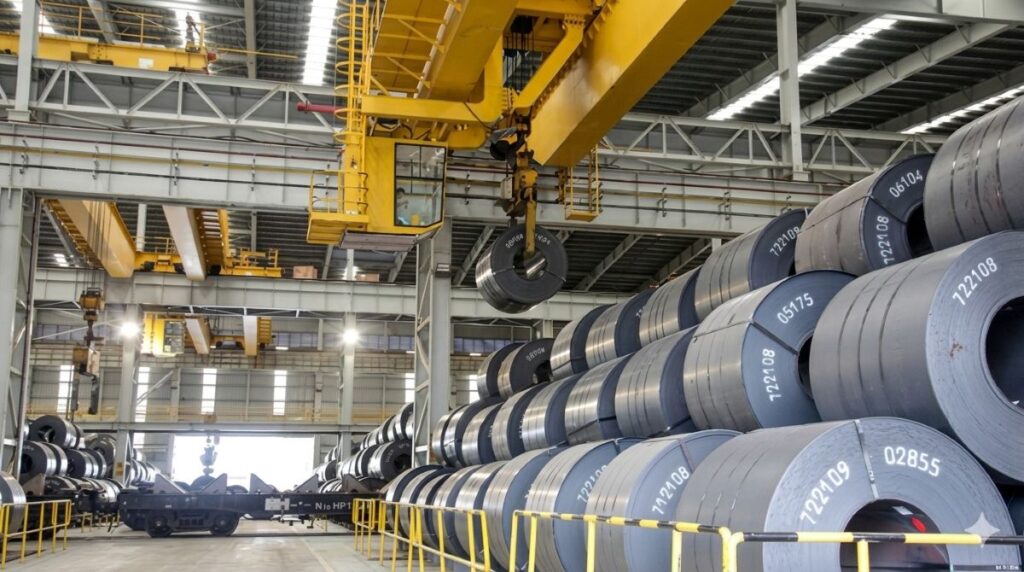
Lượng kết cấu thép nhập khẩu vào Việt Nam dự báo tăng từ hơn 30.000 tấn năm 2022 lên gần 250.000 tấn năm 2026. Lợi thế về giá của hàng ngoại đang tạo áp lực lớn đối với doanh nghiệp sản xuất trong nước.
- UBND xã Yên Trung tìm mẹ đẻ và người thân của bé trai sơ sinh bị bỏ rơi
- Một người mắc kẹt khi khách sạn bất ngờ bốc cháy
- Không có một khung giờ thức dậy tốt nhất cho tất cả
Thép nhập khẩu gia tăng, doanh nghiệp nội gặp khó khi đấu thầu
Tại Hội thảo Ngành thép Việt Nam 2026, ông Lê Phụng Thắng, Phó Chủ tịch Hiệp hội Doanh nghiệp Cơ khí Việt Nam (VAMI), đã đưa ra những số liệu cảnh báo về tình trạng gia tăng kết cấu thép nhập khẩu vào thị trường trong nước.
Theo dữ liệu của VAMI, năm 2022, lượng kết cấu thép nhập khẩu vào Việt Nam ở mức hơn 30.000 tấn. Đến năm 2026, con số này dự báo tăng lên gần 250.000 tấn, tương đương gần 8 lần sau 4 năm.
Đáng chú ý, sản phẩm nhập khẩu không chỉ xuất hiện tại các công trình nhỏ lẻ mà còn thâm nhập vào nhiều dự án công nghiệp lớn, có quy mô tiêu thụ từ 1.300 tấn đến 20.000 tấn. Các công trình được đề cập gồm chuỗi dự án của Holida tại Hưng Yên và Thái Bình, dự án tại Định Sơn và dự án Samsung giai đoạn 2.
Sức ép cạnh tranh thể hiện rõ trong hoạt động đấu thầu. Phản ánh từ gần 20 doanh nghiệp kết cấu thép thuộc VAMI cho thấy, nhiều đơn vị đã dành thời gian và nguồn lực để đàm phán, thậm chí tiến đến giai đoạn thương thảo cuối cùng trước khi ký hợp đồng nhưng vẫn mất thầu do đối thủ nước ngoài đưa ra mức giá thấp hơn từ 8% đến 12%.
Ông Lê Phụng Thắng cho biết: “Nhiều doanh nghiệp trong nước đã bỏ ra không ít chi phí và thời gian đàm phán, thậm chí tiến đến giai đoạn thương thảo cuối cùng trước khi ký hợp đồng, nhưng vẫn mất thầu vào phút chót do đối thủ nước ngoài đưa ra mức giá thấp hơn”.
Theo phân tích của các chuyên gia tại hội thảo, lợi thế về giá của hàng nhập khẩu, đặc biệt là từ Trung Quốc, có liên quan đến chênh lệch giá nguyên liệu đầu vào.
Thống kê bình quân 10 tháng đầu năm 2026 cho thấy, giá thép cuộn cán nóng (HRC) tại thị trường Trung Quốc thấp hơn khoảng 6,34% so với Việt Nam. Khoảng cách này tạo điều kiện để các nhà sản xuất nước ngoài giảm chi phí chế tạo kết cấu thép thành phẩm, qua đó có lợi thế khi chào giá tại thị trường Việt Nam.
Sự suy giảm đơn hàng của các xưởng chế tạo trong nước có thể kéo theo tác động đến các ngành sản xuất thượng nguồn. Khi doanh nghiệp kết cấu thép mất đơn hàng, nhu cầu tiêu thụ những sản phẩm nguyên liệu nội địa như phôi thép, HRC và thép xây dựng cũng có nguy cơ giảm theo.
Theo bài gốc, hệ quả được đặt ra là ngành công nghiệp trong nước có thể tổn thất giá trị gia tăng, đối mặt nguy cơ thu hẹp việc làm và suy giảm sức kéo kinh tế. Trong bối cảnh lượng nhập khẩu tăng mạnh cùng đơn giá giảm, nguy cơ bán phá giá cũng trở thành vấn đề đáng quan tâm.
Bên cạnh sức ép từ hàng nhập khẩu, ngành thép còn chịu tác động từ những biến động của thị trường quốc tế. Báo cáo của Hiệp hội Thép Việt Nam (VSA) cùng tổ chức tư vấn ERM Việt Nam ghi nhận các thách thức từ lạm phát kéo dài, biến động giá năng lượng và đứt gãy chuỗi cung ứng toàn cầu. Theo ERM Việt Nam, những biến động này đòi hỏi doanh nghiệp phải chuyển đổi thực chất để nâng cao khả năng chống chịu.
Ở chiều ngược lại, báo cáo chuyên sâu của đơn vị phân tích Mysteel đánh giá thị trường thép Trung Quốc năm 2026 đang bước vào giai đoạn tái cấu trúc mạnh mẽ. Dù nước này đẩy mạnh cắt giảm công suất cũ và chuyển dịch sang sản xuất thép xanh, lượng hàng tồn kho lớn trong ngắn hạn vẫn tạo áp lực đưa hàng sang Đông Nam Á, trong đó Việt Nam là địa bàn chịu sức ép lớn.
Trước tình hình trên, báo cáo phối hợp giữa VAMI và Citicom đề xuất kết hợp công cụ phòng vệ thương mại với giải pháp nâng cao năng lực cạnh tranh. Lãnh đạo VAMI khuyến nghị doanh nghiệp kết cấu thép chủ động liên kết, thu thập chứng cứ thiệt hại để đề xuất cơ quan quản lý áp dụng các biện pháp phòng vệ thương mại phù hợp.
Tuy nhiên, phòng vệ thương mại chỉ đóng vai trò như một công cụ hỗ trợ. Giải pháp căn cơ vẫn nằm ở việc nâng cao năng lực sản xuất và khả năng tự chủ của doanh nghiệp.
Tại hội thảo, Tập đoàn Hòa Phát chia sẻ kinh nghiệm xây dựng chiến lược phát triển trong bối cảnh lạm phát và đứt gãy năng lượng. Việc duy trì mô hình sản xuất khép kín quy mô lớn, tự chủ công nghệ và chủ động điều tiết chi phí đầu vào giúp doanh nghiệp duy trì sức bền trước những biến động giá trên thị trường thế giới.
Sự phối hợp giữa doanh nghiệp thượng nguồn và hạ nguồn, cùng việc chủ động sử dụng các công cụ phòng vệ thương mại và nâng cao năng lực nội tại, được xác định là những yếu tố quan trọng để ngành thép Việt Nam củng cố vị thế trên thị trường trong nước và từng bước mở rộng ra quốc tế.
Hoàng Hà (tổng hợp)